Kyash Cardは今でもお得?Visaプリペイドカードの実力とKyashポイントパークを徹底解説
「クレカでKyashにチャージして、ポイント2重取り」。その使い方、今はポイントがほぼゼロです。
かつて「還元率2%」でポイ活界隈を熱狂させたVisaプリペイドカード「Kyash(キャッシュ)」。クレジットカードと組み合わせればポイントが2重・3重に取れる“最強の節約カード”として、ブログやSNSで大流行しました。
ところが、改定に改定を重ね、2026年4月にはついにクレジットカードからチャージした残高で払うと、Kyashポイントが1円分も付かない仕組みに変わりました。さらに、スーパー・コンビニ・飲食店・ドラッグストアといった日常の支払いも、ポイント付与の対象外です。
「じゃあ、もうKyashはオワコン?」と思った方、ちょっと待ってください。
実は今のKyashは、銀行口座から入金すれば上限なしで0.5%還元になり、アプリ内の「Kyashポイントパーク」で無料でポイントを稼げるなど、使い方を変えればまだまだ使える1枚なんです。
本記事では、
- Kyash Card・Kyash Card Virtualの機能と魅力
- 改定後のポイント還元の仕組みと、対象外になる支払い
- 無料でポイントが貯まる「Kyashポイントパーク」の使い方と注意点
- 他のVisa・Mastercardプリペイドカードとの比較
を、昔からKyashを使い倒してきた節約マニアの目線で整理しました。
Kyash Card(キャッシュカード)とは?審査なしで作れるVisaプリペイドカードの仕組み

「Kyash」は、株式会社Kyashが提供するデジタルウォレットアプリです。アプリをダウンロードするだけで、審査なしでVisaのプリペイドカードを発行できます。
事前に入金(チャージ)した残高の範囲で、クレジットカードと同じようにVisa加盟店で支払いができます。使った分だけしか払えないので、使いすぎの心配がないのも特徴です。
今発行できるKyashのカードは2種類
以前は「Kyash Card Lite」を含めて3種類ありましたが、Kyash Card Liteは2025年9月30日で利用が終了しました。今発行できるのは、以下の2種類です。
| 項目 | Kyash Card | Kyash Card Virtual |
|---|---|---|
| カードの形 | プラスチックカード(ICチップ付き) | アプリ上のバーチャルカード |
| 発行手数料 | 900円 | 無料 |
| 年会費 | 無料 | 無料 |
| 本人確認 | 必須 | 任意 |
| ポイント還元率 | 0.5%(Kyashマネーでの決済のみ) | 0.5%(Kyashマネーでの決済のみ) |
| ポイント付与上限 | 上限なし | 上限なし |
| 使える場所 | 国内外のVisa加盟店(実店舗・ネット) | ネットのVisa加盟店。スマホ決済に登録すれば実店舗のタッチ決済も可 |
| スマホ決済 | Apple Pay/Google ウォレット/Samsung Pay | Apple Pay/Google ウォレット/Samsung Pay |
| 有効期限 | 最長5年(更新時は再発行手数料900円) | 最長5年 |
以前は、リアルカードのKyash Cardの方が還元率が高かったのですが、今はどちらも還元率0.5%で同じです。
Kyash Card Virtualでも、Apple PayやGoogle ウォレットに登録すれば、コンビニなどでスマホをかざして支払えます(Visaのタッチ決済)。ネットとスマホのタッチ決済だけで十分なら、無料のKyash Card Virtualで困りません。
一方で、タッチ決済に対応していないお店でカードを差し込んで払いたい人や、海外の実店舗で使いたい人は、Kyash Cardを発行しておくと安心です。
Kyashマネーと Kyashバリューの違いが超重要
今のKyashを使ううえで、絶対に知っておきたいのが「Kyashマネー」と「Kyashバリュー」の違いです。入金方法によって残高の種類が分かれ、ポイントが付くかどうかが変わります。
| 項目 | Kyashマネー | Kyashバリュー |
|---|---|---|
| 主な入金方法 | 銀行口座、入金専用口座への振込、ペイジー、セブン銀行ATM・ローソン銀行ATM、コンビニなど | クレジットカード・デビットカード、Kyashポイント、ギフトコードなど |
| 決済でのポイント | 0.5%(上限なし) | 付与なし |
| 出金 | できる(手数料220円/回) | できない |
| 本人確認 | 本人確認済みのアカウントのみ | 本人確認前のアカウントの残高は、入金方法を問わずすべてKyashバリュー |
ややこしいのが、支払いのときはKyashバリューから先に使われ、この順番は変更できないことです。銀行入金とクレカ入金を混ぜていると、ポイントの付かないKyashバリューから減っていきます。
ポイント目当てなら、クレカからの入金は混ぜないのが鉄則です。
Kyash Cardの機能と魅力。ナンバーレスのデザインからお金の管理まで
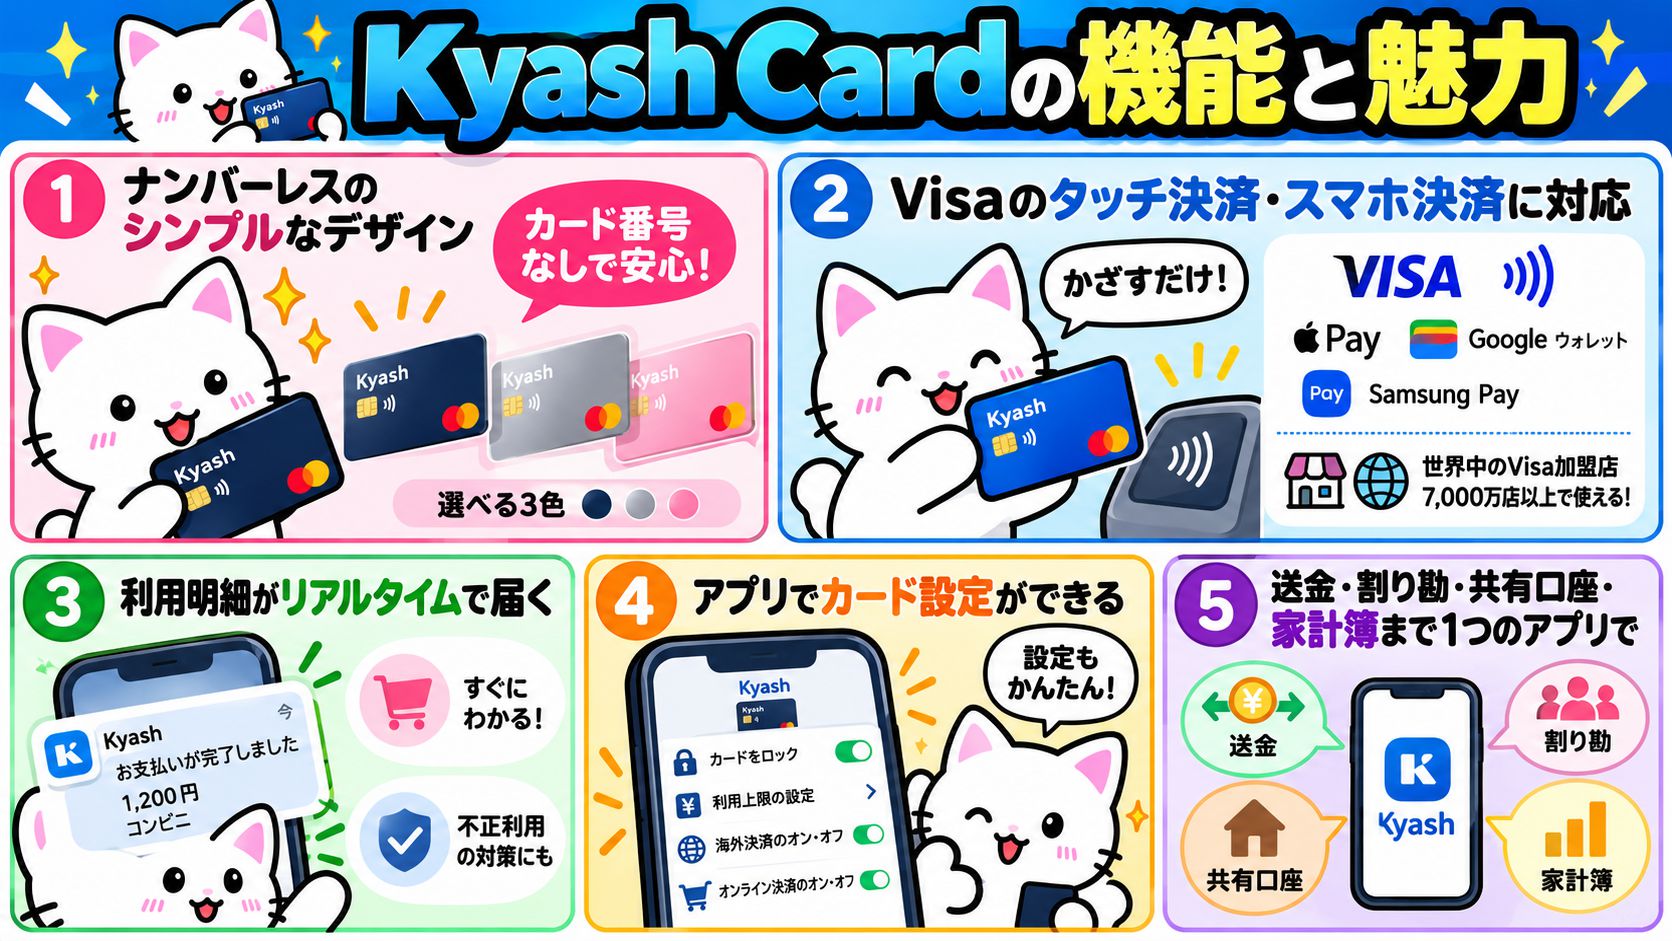
還元率が下がったとはいえ、Kyash Cardはカードとしての使い勝手がかなり良いです。公式サイトでアピールされている機能を中心に、魅力をまとめました。
魅力1:カード番号が券面にないシンプルなデザイン
Kyash Cardは、カードの表面にカード番号が書かれていないナンバーレスのデザインです。カード番号や有効期限はアプリで確認する仕組みなので、お店でカードを出したときに番号を盗み見られる心配がありません。
カードの色は、ネイビー・シルバー・ピンクの3色から選べます。
魅力2:Visaのタッチ決済・スマホ決済に対応
Kyash Cardは、カードをかざすだけで支払えるVisaのタッチ決済に対応しています。ICチップも付いているので、サインなしで支払えます。
さらに、Apple Pay・Google ウォレット・Samsung Payにも登録できます。世界中のVisa加盟店(7,000万店以上)で、ネットでも実店舗でも使えるのは、Visaブランドならではの強みです。
魅力3:利用明細がリアルタイムでスマホに届く
Kyashで支払うと、その場ですぐにスマホへ利用通知が届きます。クレジットカードのように「明細が確定するまで、いくら使ったかわからない」ということがありません。
身に覚えのない支払いがあれば、すぐに気づけるので、不正利用の対策にもなります。
魅力4:アプリでカードのロックや利用上限を設定できる
Kyashアプリでは、以下のような「カード設定」が手元でできます。
- カードの一時ロック(なくしたときにすぐ止められる)
- 1回ごと、または月間の利用上限の設定
- 海外の実店舗での決済のオン・オフ
- オンライン決済のオン・オフ
国際的なセキュリティ基準「PCI DSS」にも準拠しています。子どものネットショッピング用や、サブスク専用のカードとして使い分けるのにも便利ですね。
魅力5:送金・割り勘・共有口座・家計簿まで1つのアプリで
Kyashは、支払いだけでなくお金の管理アプリとしても使えます。
| 機能 | できること |
|---|---|
| 送金・割り勘 | Kyashユーザー同士で、手数料無料でお金を送ったり割り勘したりできる |
| 共有口座 | 家族やパートナーとお金を共有できる口座を作れる |
| 家計簿機能 | 支払いの履歴をもとに、何にいくら使ったかを確認できる |
| 出金 | Kyashマネーの残高を銀行口座やセブン銀行ATMに出金できる(220円/回) |
| イマすぐ入金 | 残高が足りないときに、あと払いで入金して買い物できる |
ちなみに「イマすぐ入金」などのあと払いサービスには手数料がかかるので、使うときは条件をよく確認しましょう。
Kyashの利用上限(本人確認の有無で大きく変わる)
| 項目 | 本人確認済み(Kyash Card/Virtual) | 本人確認なし(Virtualのみ) |
|---|---|---|
| 決済上限 | 1回30万円・1か月100万円 | 1回3万円・1か月12万円 |
| 送金上限 | 1回30万円・1か月100万円 | 1回5万円・1か月5万円 |
| 入金上限 | 1回50万円・24時間50万円 | 1回5万円・24時間5万円 |
本人確認をしないと、ポイントが付くKyashマネーも使えません。ポイントを貯めたいなら、本人確認は必須と考えてください。
Kyashのポイント還元はどう変わった?0.5%になる条件と対象外の支払い
2026年4月の改定で「クレカチャージの2重取り」は終了
Kyashのポイント制度は、2026年4月1日に大きく変わりました。
| 項目 | 改定前 | 改定後(2026年4月1日〜) |
|---|---|---|
| Kyashマネー決済(銀行入金など) | 最大1%(月1,200ポイントまで) | 一律0.5%・上限なし |
| Kyashバリュー決済(クレカ入金など) | 0.2%(月100ポイントまで) | ポイント付与なし |
| 対象外の支払い | 公共料金・金券・チャージなど | スーパー・コンビニ・飲食店・ドラッグストアなどが追加 |
昔は、還元率の高いクレジットカードでKyashにチャージして、クレカのポイントとKyashのポイントを2重取りするのが定番でした。ですが、Kyash側でポイントが付かなくなったうえ、楽天カードやPayPayカードなど、クレジットカード側でもKyashへのチャージをポイント付与の対象外にしているカードが増えています。
今は「クレカ→Kyash」でポイントを増やす使い方は成り立たないと考えてください。クレカのポイントを貯めたいなら、Kyashを挟まずにクレカで直接払う方が確実です。
Kyashマネーでもポイントが付かない主なジャンル
銀行から入金したKyashマネーで払っても、以下のジャンルはポイント付与の対象外です。
| 対象外のジャンル | 加盟店の例 |
|---|---|
| スーパー・コンビニ | イオン、西友、ライフ、セブン-イレブン、ローソン、ファミリーマートなど |
| 交通・移動(チャージ・定期券含む) | モバイルSuica、PASMO、JR各社、ANA、JAL、タクシーアプリなど |
| 飲食・カフェ | マクドナルド、スターバックス、すき家、スシロー、ガストなど |
| ドラッグストア | ウエルシア、マツモトキヨシ、クリエイトSDなど |
| 旅行・宿泊予約 | じゃらんnet、楽天トラベル、Agoda、HIS、JTBなど |
| 公共料金・公共サービス | 電気・ガス・水道料金、NHK受信料、宝くじ、市役所・区役所など |
| 税金・寄付 | ふるさと納税、国民健康保険、日本赤十字社など |
| その他 | 100円ショップ、他の決済サービスへのチャージ、自動販売機、ゲームセンター、病院、郵便局など |
※公式に記載されている店舗は一例で、記載のない店舗でも同じジャンルなら対象外になります。
逆に、ポイントが付くのはネット通販、デジタルコンテンツ・サブスク、百貨店・小売店、デリバリー、携帯電話料金、ガソリンスタンドなどです。
つまり今のKyashは、日常の少額決済ではなく、ネット通販やサブスクの支払いで0.5%を取りにいくカードになったわけです。
ポイントの付与タイミングと有効期限
- 還元率:Kyashマネーでの決済200円につき1ポイント(1ポイント未満は切り捨て)
- 付与のタイミング:売上が確定したとき(通常、決済日から3〜7日後)
- 有効期限:最終購入日から180日
- 使い方:1ポイント=1円として残高に入金し、支払いに使う
正直、スーパーやコンビニが対象外になったのは痛すぎます。マジで腹が立ちますよね!!ただ、月間の付与上限がなくなったので、家電やパソコンなど大きな買い物をネットでする人にとっては、改定前より有利になった面もあります。
改定後の制度に合わせると、今のKyashのお得な使い方はこうなります。
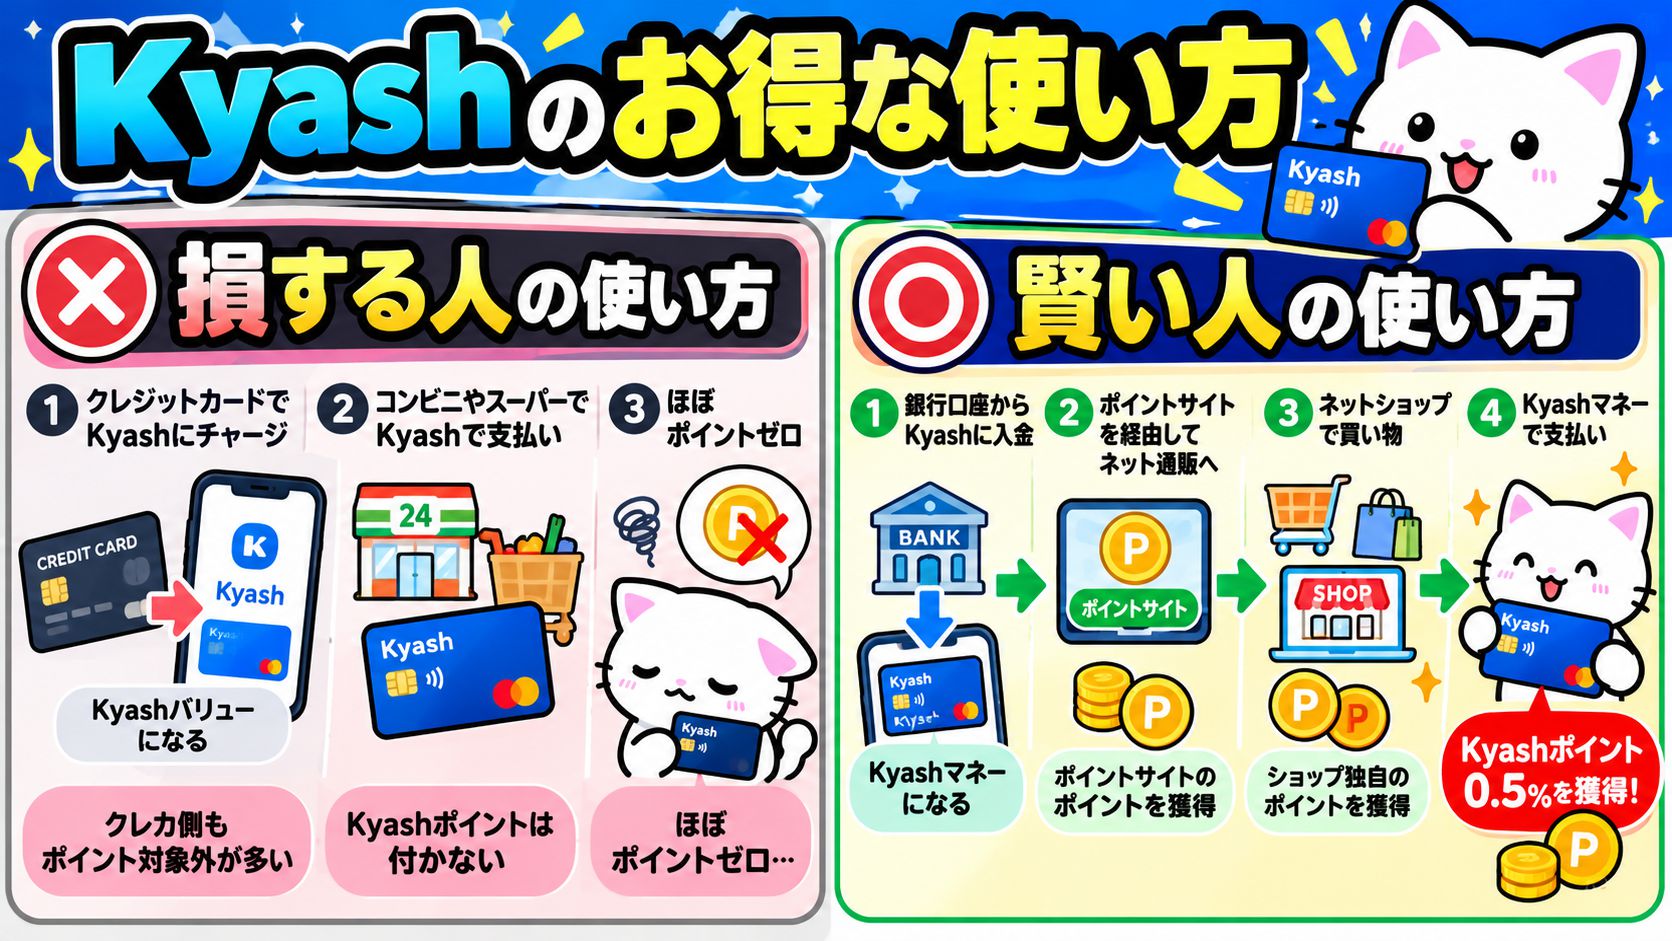
【×】損する人のKyashの使い方
クレジットカードでKyashにチャージ(Kyashバリューになる)
コンビニやスーパーでKyashで支払い(Kyashポイントは付かない)
クレカ側もチャージ分はポイント対象外のことが多く、ほぼポイントゼロ
【◎】賢い人のKyashの使い方
銀行口座からKyashに入金(Kyashマネーになる)
ポイントサイトを経由してネット通販へ(ポイントサイトのポイントを獲得)
ネットショップで買い物(ショップ独自のポイントを獲得)
Kyashマネーで支払い(Kyashポイント0.5%を獲得)
さらに、Kyashポイントパークで稼いだポイントを買い物に回せば、実質的な支出はもっと減らせます。
逆に、スーパー・コンビニ・飲食店など、Kyashのポイントが付かない支払いは、還元率の高いクレジットカードやQRコード決済で直接払う方がお得です。「Kyashはネット通販とサブスク用」「日常の買い物は別の決済」と割り切って使い分けるのが、今のKyashとの付き合い方ですね。
Kyashポイントパークとは?無料でKyashポイントを貯める方法と注意点
決済でのポイント還元が渋くなった一方で、Kyashが力を入れているのが「Kyashポイントパーク」です。2024年6月に始まった、アプリ内でKyashポイントを稼げるサービスです。
Kyashポイントパークの仕組み
Kyashポイントパークは、特定のサービスに登録したり、特定の条件を満たしたりすると、Kyashポイントがもらえるサービスです。公式サイトでは「最大数万ポイント」獲得できると案内されています。
イメージとしては、ポイントサイトの広告案件が、Kyashアプリの中に入っている感じですね。ポイ活をしている人なら、すぐにピンとくると思います。
| 項目 | 内容 |
|---|---|
| ポイントのもらい方 | アプリに表示されるサービスへの登録や、条件の達成 |
| もらえるポイント | 案件によって異なる(最大数万ポイント) |
| ポイントの価値 | 1ポイント=1円相当 |
| ポイントの使い道 | Kyashバリューとして残高に入金し、Visa加盟店での支払いに使える |
| 参加費 | 無料(ただし一部、有料サービスへの登録が必要な案件あり) |
| 対応端末 | iOS・Androidの最新バージョン推奨。Android 8以下は利用不可 |
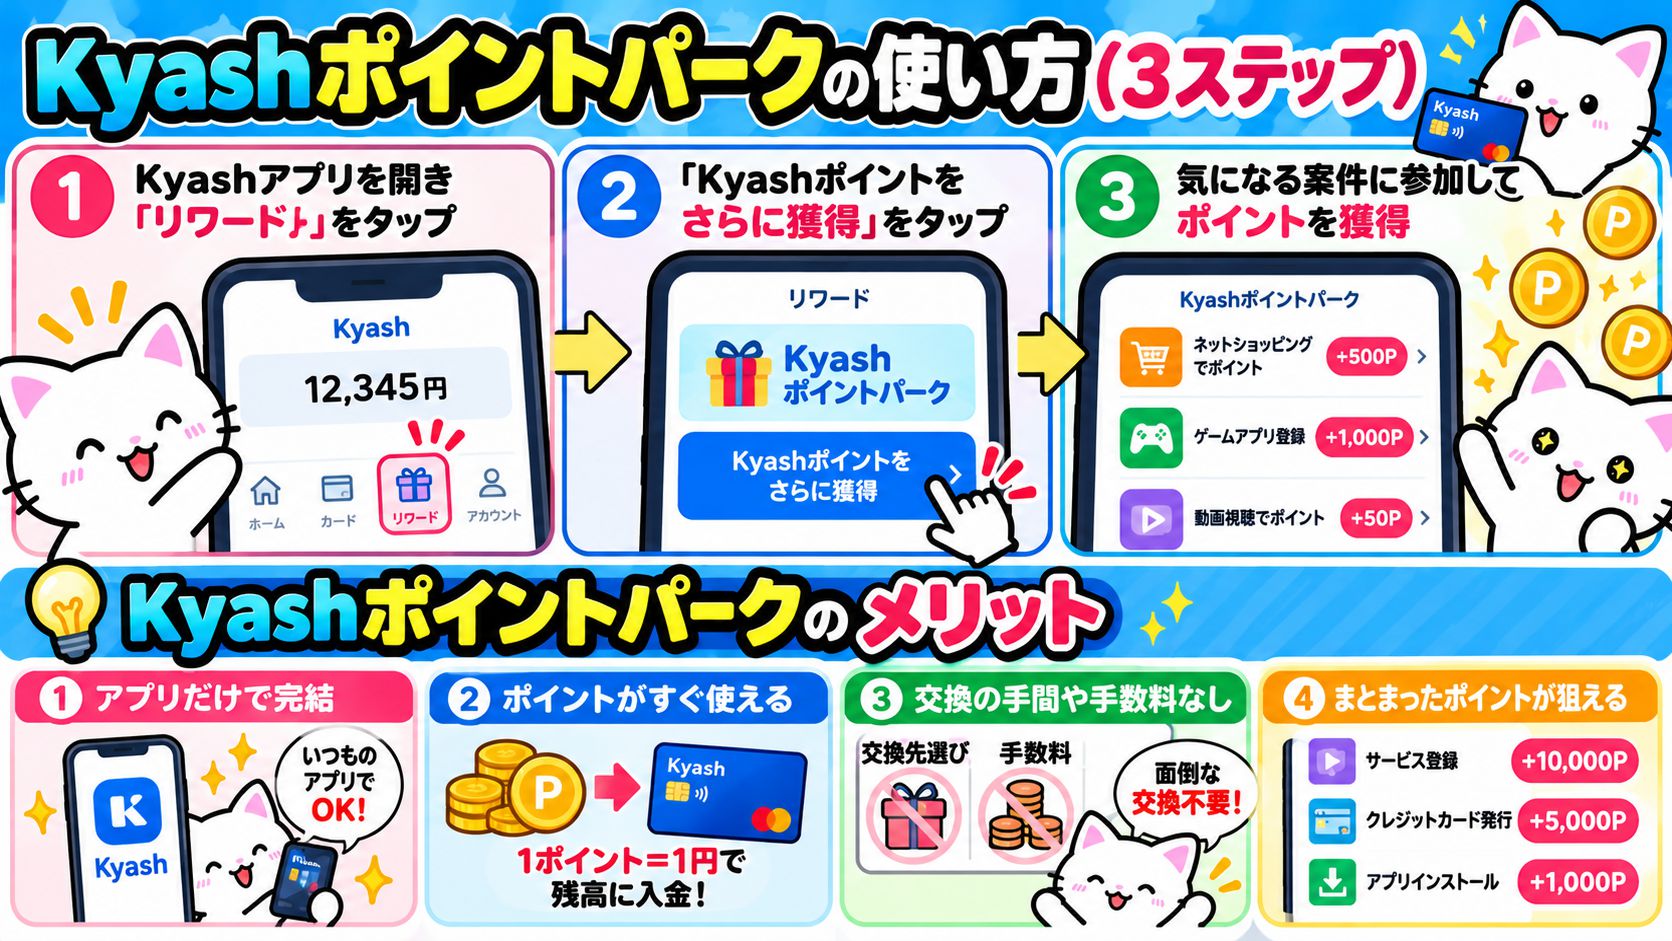
Kyashポイントパークの使い方(3ステップ)
Kyashアプリを開き、画面下のタブから「リワード」をタップ
リワードページの「Kyashポイントをさらに獲得」をタップ
表示された案件の中から、条件を満たせそうなものに参加してポイントを獲得
参加自体はとてもかんたんです。Kyashのアカウントさえあれば、すぐに始められます。
Kyashポイントパークのメリット
- Kyashアプリだけで完結する:
ポイントサイトに別途登録しなくても、いつものアプリでポイントを稼げる - ポイントがすぐ使える:
獲得したポイントは1ポイント=1円で残高に入金でき、Visa加盟店でそのまま使える - 交換の手間や手数料がない:
ポイントサイトのように、交換先を選んだり交換手数料を払ったりする必要がない - まとまったポイントが狙える:
サービス登録系の案件なら、一度に数千〜数万ポイントもらえるものもある
Kyashポイントパークの注意点(ここは要チェック)
- 有料サービスへの登録が必要な案件がある:
月額料金や解約の条件を必ず確認し、もらえるポイントより出費が多くならないようにする - ポイントはKyashバリューになる:
ポイントから入金した残高は出金できず、その残高で払ってもKyashポイントは付かない - ポイントには有効期限がある:
Kyashポイントの有効期限は最終購入日から180日。放置しすぎに注意 - 条件の達成判定は案件ごとに違う:
ポイントがもらえるまでの期間や、対象外になる条件は、参加前に案件の説明をよく読む
特に気をつけたいのが、有料サービスの案件です。「無料期間中に解約すればOK」の案件でも、解約を忘れると普通に料金がかかります。参加した案件と解約期限は、メモしておくのがおすすめです。
ポイントサイトとKyashポイントパーク、どっちがお得?
| 比較項目 | Kyashポイントパーク | 一般的なポイントサイト |
|---|---|---|
| 登録 | Kyashアプリがあればすぐ使える | ポイントサイトごとに会員登録が必要 |
| ポイントの使い道 | Kyash残高(Visa加盟店での支払い) | 現金、電子マネー、他社ポイントなど交換先が豊富 |
| 交換の手間 | アプリ内で入金するだけ | 交換申請が必要。手数料がかかる場合も |
| 案件の数 | ポイントサイトより少なめ | とても多い |
結論としては、同じ案件があれば、もらえるポイントが多い方を選ぶのが正解です。
ポイントサイトとKyashポイントパークの両方をチェックして、還元額を比べてから参加しましょう。普段からKyashで支払いをしている人なら、ポイントをそのまま買い物に使えるKyashポイントパークはかなり便利です。
ポイントサイト経由のKyash発行案件はほぼなくなった
以前は、ポイントサイト経由でKyashに登録するとポイントがもらえる案件がよく出ていましたが、2020年頃から徐々に減り、今ではほとんど見かけなくなりました。
その代わりに登場したのが、Kyashポイントパークです。Kyashを「発行してもらうための広告」から、「Kyashアプリの中でポイントを稼いでもらう」方向に変わったと言えますね。Kyashを持っているなら、ポイントパークの案件はときどきのぞいてみる価値がありますよ。
Kyash Card利用者の口コミ評判。便利だけど改定続きに不満の声も

kyashを使い始めて1年と少し経ちますが、とても使いやすく気に入っています。
最初はKyash Card Liteを使っていたのですが、殆どの決済でkyashを使用していたので数ヶ月してからKyash Cardに切り替えました。切り替えもアプリ上ですぐに行うことができ、残高や溜まっていたポイントもそのまま新しいカードに面倒な手続き無く引き継ぐことができました。
ポイントは1ポイント1円から使用できて残高に入金もアプリですぐにできます。kyash cardの使用履歴はもちろんポイント獲得、利用履歴まで1つのアプリで完結してしまいます。
カード番号、名義、有効期限、セキュリティコードもアプリで簡単に閲覧することができ、それを簡単にコピーできるのでネットショッピングでカード情報を入力するのが凄く楽になりました。
最近はキャッシュレスが進んでいろんなお店でカード支払いが出来る様になっているのでkyashカードが手放せません。今後もずっと使い続ける予定です。

数年前から使っているが、当初は2%還元というとんでもないカードだった。
それから還元率はどんどん減ったものの、いくつかカードを繋げることができ、ボタン一つで切り替え可能なのが便利なところです。ただ、完全にプリペイドカードになってしまい、事前入金が必要となりました。事前入金しなくても、カードにつなげていれば自動で入金されるので手間が省けて便利だったので、この点はもとの形式に戻してほしいなと思います。
とりあえず、今はこの金額を切ったら、いくらいくら入金するという設定が出来るので、その形式で使っています。これだと確かに使いすぎはないので、いいのかなとも思えます。
あとガソリンスタンドで使う際、一旦10000円引かれてしまうので、これもなんとかならないかと思います。もちろん差額は返金されるとはいえ、変更してほしい点です。

Kyashは、仕事上で利用しはじめました。
最初は、「本当に仕事上で使えるのだろうか?」などと思ったのですが、スマートフォンにKyashのアプリをインストールするとすぐに使えました。無事に業務にも使え、問題はありませんでした。
Kyashは、良い点として、「アプリで手軽に使える」ということがあります。カードも発行できますが、スマートフォンだけでも利用できます。また、VISAマークがついているので色々な決済に使えます。
VISA機能がついてますが、審査などは一切ありませんでした。なので、クレジットカードをあまり使いたくない人も使えると思います。プリペイドになっているので、入金した分だけの利用になります。また、使った履歴がアプリで見れるので便利だと思います。
Kyashは、悪い点として、月々の支払いなどには利用できないことがある点です。また、一度アプリに入金すると、再度現金に戻すことができない点です。
デメリットももちろんありますが、総合的には、アプリをインストールするだけでも使えますし、個人的には便利ではないかと思います。
なお、口コミにある「現金に戻せない」については、今は本人確認をしたアカウントなら、Kyashマネーの残高を銀行口座やATMに出金できます(手数料220円/回)。
まとめ。今のKyashのお得な使い方。銀行入金×ネット通販が正解!
Kyashのメリット・デメリットまとめ
| メリット | デメリット |
|---|---|
| 審査なしでVisaカードを発行できる | クレカからのチャージ分はポイントが付かない |
| Kyash Card Virtualは発行も年会費も無料 | スーパー・コンビニ・飲食店などはポイント対象外 |
| Kyashマネー決済は0.5%還元で上限なし | リアルカードの発行・更新に900円かかる |
| 入金した分しか使えず、使いすぎを防げる | 月額の継続課金やガソリンスタンドなど、使えない支払いがある |
| リアルタイム通知、ロック、上限設定で安心 | 支払いはKyashバリューから先に使われ、順番を変えられない |
| Kyashポイントパークで無料でポイントを貯められる | 出金には220円の手数料がかかる |
| 送金・割り勘・共有口座・家計簿まで1つのアプリで使える | 改定が多く、昔のようなお得さは期待できない |
正直、ポイント還元だけを見ると、昔のKyashを知っている人ほどガッカリする内容です。私も「還元率2%時代を返してくれ!」と言いたいですw
ただ、審査なしで作れるVisaカードで、上限なしの0.5%還元、しかもスマホで細かく管理できると考えると、プリペイドカードの中ではまだ十分戦える1枚です。
Visaプリペイドカードおすすめ比較。Kyashと他のプリペイドカードの違い
Kyash以外にも、審査なしで作れるプリペイドカードはいろいろあります。代表的なカードを比べてみましょう。
| カード | ブランド | 発行手数料 | 支払いの還元 | こんな人におすすめ |
|---|---|---|---|---|
| Kyash Card/Virtual | Visa | リアル900円/バーチャル無料 | 0.5%(Kyashマネー決済のみ) | 銀行口座から入金して、ネット通販やサブスクで使いたい人 |
| バンドルカード | Visa | バーチャル無料/リアル300円〜 | なし | アプリだけですぐにVisaカードがほしい人、学生 |
| au PAY プリペイドカード | Mastercard | リアル600円/バーチャル無料 | 200円ごとに1Pontaポイント | auユーザー、Pontaポイントを貯めたい人 |
| dカード プリペイド | Mastercard | 無料 | 200円ごとに1dポイント | ドコモユーザー、dポイントを貯めたい人 |
| JAL Payプリペイドカード | Mastercard | 1,100円 | 国内200円ごとに1マイル(海外1.2%) | JALマイルを貯めたい人 |
| ソフトバンクカード | Visa | 無料(バーチャル) | 公式サイトで要確認 | ソフトバンク・ワイモバイル・LINEMOのまとめて支払いでチャージしたい人 |
| Vプリカ | Visa | 購入額に応じた手数料 | なし | 個人情報の登録なしでネット決済したい人 |
| Revolut | Visa/Mastercard | プランによる | 有料のMetalプランのみキャッシュバックあり | 海外旅行や外貨両替が多い人 |
※還元率や手数料は変更されることがあります。申し込み前に各社の公式サイトで確認してください。
ざっくり言うと、貯めたいポイントで選ぶのが一番わかりやすいです。
Pontaならau PAY プリペイドカード、dポイントならdカード プリペイド、JALマイルならJAL Payプリペイドカード。特定のポイント経済圏にこだわらず、Visaで使えて、買い物に直接使える0.5%還元がほしいなら、Kyashが候補になります。
ちなみに、ポイ活勢に人気だったRevolutは、海外旅行や外貨両替では今も便利ですが、一般のスタンダードプランにはキャッシュバックがありません。昔流行った「Kyash→Revolut→スマホ決済」のポイント多重取りも、各社の改定で今は成り立たなくなっています。
プリペイドカードの残高は、原則として払い戻しができません。また、発行会社が破綻したときの保護も限定的です。大きな金額を入れっぱなしにせず、使う分だけ入金するのが安全な使い方です。
その他のVisaプリペイドカードの種類や特徴は、以下の記事でもまとめています。カードによっては使えないショップも多いので、自分の使い方に合うカードを選んでくださいね。