レビュー感想ブログ!実際に「投資の大原則」を読んでみた

チャートを眺め、ニュースに一喜一憂し、よくわからない銘柄を買っては売る。気づけば口座の数字が減っている。投資を始めたはずなのに、気づいたらギャンブルに近いことをしていませんか。
「投資に興味があるんですが、何から始めれば良いのかわかりません。」
その迷いのまま、SNSの「勝てる手法」やFX、チャート本に手を出すと、典型的なダメ投資へ一直線です。最初の一冊を間違えると、その痛手で二度と市場に戻れなくなる人もいます。
この記事では、そんなあなたが教科書として読むべき一冊、「投資の大原則」を解説をしていきます。
私は投資歴18年。
初心者のころは、個別株短期売買といった、典型的なダメ投資でかなりの失敗をしてきました。夜も眠れないほど含み損を抱え、チャートの数字ばかり追っていた時期があります。本当にツライですよ。。。
そんな私が、「初めからこの本に出会っていれば、失敗することはなかった」と思っている一冊が、今回紹介する「投資の大原則」です。
初心者は、最初に手痛い失敗をすると二度と投資の世界に戻ってこれません。そうならないためにも、最初の一冊にぜひ読んでもらいたい一冊です。
FXやチャートの読み方についての本から始めてしまうと、ダメ投資へ一直線です。儲けるコツではなく、「負けないための原則」を先に知っておくこと。それが、この本を最初に読む意味です。

この記事でわかる本書のポイント
チャールズ・エリスとバートン・マルキールという投資界のレジェンド二人が、専門書では難しくなりがちな原則を、初心者でも使える言葉でまとめた本です。堅実的な長期投資が目的なら、むしろこの一冊だけで十分といえる内容です。
ぜひ最後まで見ていってください。
「投資の大原則」著者は投資界のレジェンド

本書の著者は、投資の世界のレジェンド、チャールズ・エリスとバートン・マルキールの二人。
それなりに投資経験のある人なら、誰でも知っている超有名人です。
二人の代表作、「敗者のゲーム」「ウォール街のランダム・ウォーカー」は、バイブルとして多くの投資家に長年読まれている名著になります。
この二冊は投資をする人であれば、ぜひとも読むべき本ですが、内容が専門的でとにかくむずかしい。
初心者にはまったく理解できません。

その点「投資の大原則」は、投資を始めようと思っている初心者でも、十分に理解できる内容です。
安心して手にとってください。
「投資の大原則」が伝える5つの投資法
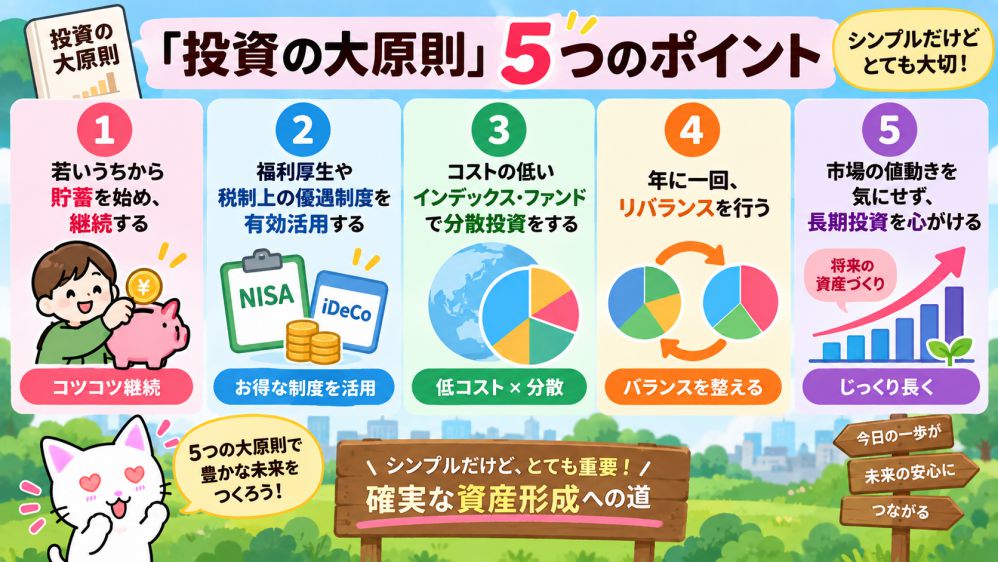
本書では、堅実な資産形成のための5つの投資法が紹介されています。
- 若いうちから貯蓄を始め、継続する
- 福利厚生や、税制上の優遇制度を有効活用する
- コストの低いインデックス・ファンドで分散投資をする
- 年に一回、リバランスを行う
- 市場の値動きを気にせず、長期投資を心がける
1.若いうちから貯蓄を始め、継続する
「投資のことが知りたいのに、最初から貯蓄?」と思うかもしれません。
でもこれ、超重要です。重要なポイントは二つ。
- 若いうちから=(なるべく早く)
- 継続する=(長期間に渡って)
投資において確実に資産を増やす方法は、複利の力を最大限利用することです。
そのためには
なるべく若いうちから貯蓄で作った種銭を、複利で長期間運用し続ける
これに尽きます。
複利とは、投資したお金に利息がつくだけでなく、その利息にも利息がつくことです。
例えば
1年目は100万円に10%の利息がつき、110万円
2年目には110万円に10%の利息がつき、121万円
3年目には121万円に10%の利息がつき、133.1万円
このように元本部分が年々大きくなることで、雪だるま式に資産が増えていきます。
ちなみに20歳から50歳までの30年間、毎月30,000円を年利5%の複利で積立投資をした場合、元本部分が10,800,000円なのに対し、総資産額は24,967,759円にまで増える計算になります。
このように、時間を味方につけた複利運用は破壊力が抜群なんです。
これが「若いうちから貯蓄を始め、継続すること」の重要な意味になります。
2.福利厚生や、税制上の優遇制度を有効活用する
資産形成において重要な法則の2番目は、「なるべく税金を払わずに、その分のお金を投資にまわしましょう」です。
とはいっても不正をするという意味ではなく、国や自治体、会社などが用意してくれている税制優遇措置を有効活用する、ということです。
本書の中では、米国の税優遇制度について触れられていますが、日本にも優遇制度はいくつもあります。
- NISA
- 積立NISA
- iDeCo
- 企業型確定拠出年金
- 住宅ローン控除
- ふるさと納税
代表的なものだけでも、これだけあります。
配当控除や、青色申告特別控除など、対象範囲を広げれば、まだまだ出てきます。NISAや積立NISA、iDeCoなどは、本来20%の税率が0になる非課税制度です。
無駄なコストや税金は、可能な限り払わない。確実に資産を増やしていくために、とても重要なことです。
3.コストの低いインデックス・ファンドで分散投資をする
3番目の法則は「コストの低いインデックス・ファンドに分散投資すること」。本書の核心にあたる部分です。
ファンドには大きく2種類があります。
- インデックス・ファンド
- アクティブ・ファンド
インデックス・ファンドとは、米国S&P500などの指数に連動し、市場平均にならうような値動きをするファンドです。
それに対してアクティブ・ファンドは、市場平均に勝つことを目指したファンドのことです。
本書がインデックス・ファンドを勧めている理由は
- インデックス・ファンドは市場を構成するすべての株を買うことと同じ
- 手数料が安い
- アクティブ・ファンドの4分の3はインデックス・ファンドに勝てない
の3点です。
米国のS&P500に連動するインデックス・ファンドを例にとった場合
- 米国の大型企業500社に広く分散投資ができる
- 年間手数料が0.1%以下と激安
- S&P500のリターンがアクティブ・ファンドに買った比率
| 過去1年 | 過去3年 | 過去5年 | 過去10年 | 過去20年 |
|---|---|---|---|---|
| 93% | 83% | 81% | 77% | 73% |
2012年とデータ自体は古いですが、現在でもその状況は変わりません。インデックス投資はシンプルな投資方法です。
このシンプルなインデックス投資こそが、投資の大原則の核心部分なのです。
4.年に一回、リバランスを行う
4番目の法則は、年に一度は資産配分の比率(ポートフォリオ)をリバランスすることです。
リバランスとは?
自分の資産配分を定期的に確認し、目標の配分比率からずれているようであれば、もとに戻す作業
のことです。
リバランスは、資産運用においてとても重要です。
重要な理由は、自分にとって適正なリターンとリスクのバランスを維持する作業だからです。
例えば自分の目標のポートフォリオが株式60%、債券40%とします。
ある年の株式市場が好調だったため、1年後には株式がポートフォリオの80%まで上昇したと仮定しましょう。株式は債券に比べてリスクの高い資産なので、ポートフォリオ全体のリスクが高い状態になっています。
このリスクを取りすぎ状態を適正に戻す、「資産のメンテナンス」がリバランスの目的です。
具体的には、株式を20%売却し、債権を20%購入します。

反対も同じです。
株式市場の不調で、株式比率が40%まで低下してしまった場合は、債権を20%売却し株式を20%購入します。期待リターンが低すぎ、リスクを取らなさすぎ状態を適正に戻すためですね。
本書の中ではリバランスをした場合と、しなかった場合のリターンとリスクの差がしめされています。
本書内で「リバランスは、自分の性格やニーズに合った資産配分を維持するための重要な作業」と、説明されています。
シンプルなインデックス運用でも、年一回のメンテナンスは必要ということです。
5.市場の値動きを気にせず、長期投資を心がける
5番目の法則は、「市場の値動きに惑わされず、長期投資を心がけること」です。
S&P500などの優良なインデックス・ファンドは、長い目でみれば右肩上がりの成長を続けていますが、短期的にみれば上がり下がりを繰り返しています。
短期的な値動きに気を取られると、暴落した時に資産が減っていく様に耐えられず、狼狽売りに走ってしまうことがあるんですね。
下のグラフは、全米企業にまとめて投資ができるVTIの年度別トータルリターンと、累積トータルリターンを2001から10年間分並べたものです。

年度ごとにみると大きく下落している年もありますが、長期的にみれば右肩上がりであることがわかると思います。
このように、確実に資産を増やすためには、短期的な衝動を抑えて、一度購入した優良なインデックス・ファンドを長く持ち続けることが重要なんです。
まとめ:「投資の大原則」は資産運用を始めたい人が必ず読むべき1冊
株式投資の必読書「投資の大原則」のポイント部分を要約して説明してきました。本書が繰り返し伝えているのは、「儲けるコツ」ではなく、「負けないための原則」です。個別株の短期売買やFX、チャート読みから入ると、初心者はまず負けます。最初の一冊を間違えると、その痛手で二度と市場に戻れなくなる人もいます。
本書の中で述べられている5つの大原則
- 若いうちから貯蓄を始め、継続する
- 福利厚生や、税制上の優遇制度を有効活用する
- コストの低いインデックス・ファンドで分散投資をする
- 年に一回、リバランスを行う
- 市場の値動きを気にせず、長期投資を心がける
は確実な資産形成を行う上で、シンプルですがとても重要なことです。一つずつ、何をすればいいかだけ整理します。
1つ目は、複利を味方につけるための時間づくりです。若いうちから種銭をつくり、長く運用し続ける。これだけで、あとから慌てて大金を投じるよりはるかに有利になります。20歳から毎月3万円を年利5%で30年積めば、元本1,080万円に対して総資産は約2,500万円になる。この計算が、本書の説得力そのものです。
2つ目は、払わなくていい税金を払わないこと。NISA、つみたてNISA、iDeCo、企業型確定拠出年金、住宅ローン控除、ふるさと納税。制度はすでに用意されています。使わないまま課税口座だけで運用するのは、それだけでハンデです。
3つ目が核心です。市場平均に勝とうとするアクティブ運用の多くは、長期ではインデックスに負けます。手数料の安いインデックス・ファンドで広く分散する。派手さはありませんが、これが投資の大原則の中心です。
4つ目のリバランスは、年に一度のメンテナンスです。株が上がりすぎたら株を減らす。下がりすぎたら株を増やす。感情ではなく比率で戻すことで、自分に合ったリスクを維持できます。放置し続けることと、年一回だけ直すことは違います。
5つ目は、値動きを見すぎないこと。VTIのように、年単位では大きく沈む年があっても、長期では右肩上がりになる資産を、狼狽売りせず持ち続ける。短期の衝動に負けた瞬間、大原則は壊れます。
この5つに、特別な才能も相場観も要りません。貯蓄を続け、税制優遇を使い、低コストのインデックスに分散し、年一回直して、長く持つ。堅実な長期投資が目的なら、むしろこの一冊だけで十分です。
「株式投資で将来の資産形成を」と考えている人は、チャート本や必勝法の前に、まず本書を手にとってみてください。最初の一冊を正しく選べば、遠回りせずに資産形成を始められます。必ずあなたの資産形成に役立つ一冊となってくれます。

